 APTF
Skuteczność progowa na forexie
Skuteczność progowa na forexie odpowiada na pytanie «ile zyskownych transakcji potrzebuje system». «Trzeba, żeby było ich więcej niż stratnych» to najbardziej żywotne złudzenie o handlu. Przy stosunku ryzyko/zysk 1:2 system wychodzi na zero już przy 36,7 % zyskownych z uwzględnieniem kosztów. Kalkulator liczy próg dla twoich parametrów.
Na wykresie — potrzebna skuteczność w zależności od stosunku ryzyko/zysk przy zadanych kosztach.
Wzór
Oznaczmy przez R stosunek ryzyko/zysk (zysk w jednostkach ryzyka), przez c — koszty w częściach ryzyka, przez p — udział zyskownych transakcji. Wtedy oczekiwanie jednej transakcji w jednostkach ryzyka:
przyrównujemy do zera i wyrażamy p:
skuteczność progowa p = (1 + c) ÷ (1 + R)
przykład: (1 + 0,1) ÷ (1 + 2) = 0,367 = 36,7 %
Ciekawy wniosek: koszty wchodzą tylko do licznika. Oznacza to, że przy dużych R koszty podnoszą próg słabo, a przy krótkich celach — mocno. Skalping ze stosunkiem 1:0,5 i kosztami 30 % ryzyka wymaga skuteczności 86,7 % — wielkości, która prawie się nie zdarza.
Tabela progów
| Stosunek ryzyko/zysk | Bez kosztów | Koszty 10 % ryzyka | Koszty 25 % ryzyka |
|---|---|---|---|
| 1 : 0,5 | 66,7 % | 73,3 % | 83,3 % |
| 1 : 1 | 50,0 % | 55,0 % | 62,5 % |
| 1 : 1,5 | 40,0 % | 44,0 % | 50,0 % |
| 1 : 2 | 33,3 % | 36,7 % | 41,7 % |
| 1 : 3 | 25,0 % | 27,5 % | 31,3 % |
| 1 : 5 | 16,7 % | 18,3 % | 20,8 % |
Z tabeli widać, dlaczego pogoń za wysoką skutecznością zwykle szkodzi. Żeby podnieść udział zyskownych transakcji, cel trzeba skracać, a stopa odsuwać — czyli poruszać się w górę tabeli. Wymagany próg rośnie przy tym szybciej niż faktyczna skuteczność.
Trzy błędy w pracy z tą liczbą
Jak próg zmienia się przy różnym stylu handlu
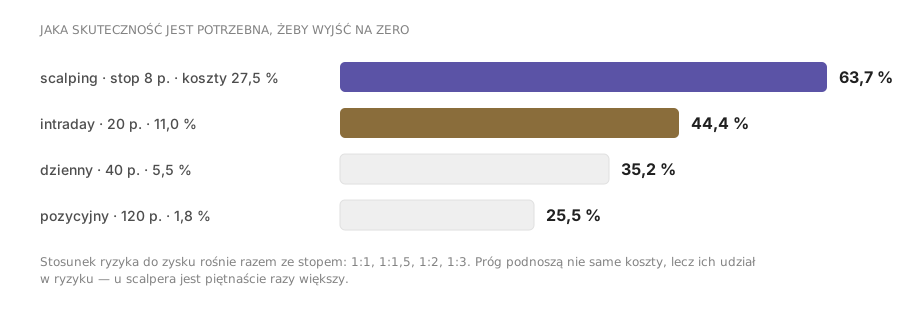
Koszty wchodzą do wzoru jako część ryzyka, a ta część zależy całkowicie od tego, jak blisko stoi stop. Stąd nieoczywisty wniosek: skalping i handel pozycyjny mają zasadniczo różne wymagania co do skuteczności przy tym samym stosunku ryzyko/zysk.
| Styl | Stop | Koszty w częściach ryzyka | Stosunek | Potrzebna skuteczność |
|---|---|---|---|---|
| Skalping | 8 pips | 27,5 % | 1:1 | 63,7 % |
| Śróddzienny | 20 pips | 11,0 % | 1:1,5 | 44,4 % |
| Dzienny | 40 pips | 5,5 % | 1:2 | 35,2 % |
| Pozycyjny | 120 pips | 1,8 % | 1:3 | 25,5 % |
Prawa kolumna tłumaczy, dlaczego «przejść na niższy interwał, tam jest więcej sygnałów» prawie zawsze pogarsza wynik. Sygnałów faktycznie jest więcej, ale wymagana skuteczność rośnie z dwudziestu pięciu procent do sześćdziesięciu czterech — a faktyczna skuteczność od zmiany interwału tak mocno nie rośnie.
stop 8 pips: 4,40 ÷ (0,2 × 8 × 10) = 27,5 %
próg = (1 + 0,275) ÷ (1 + 1) = 63,7 %
Zapas ponad próg: ile go powinno być
Zbieżność faktycznej skuteczności z progiem oznacza zero, a nie zysk. Praktyczne pytanie brzmi: jaki potrzebny jest luz, żeby system przetrwał zwykłe wahania.
Zapas oceniać trzeba na próbce od stu transakcji: na trzydziestu rozrzut obserwowanej skuteczności wynosi mniej więcej ±17 punktów i każdy «zapas» w granicach tej wielkości jest nieodróżnialny od przypadku.
Co robić, jeśli skuteczność jest niższa od progu
Ujemne oczekiwanie to nie wyrok na system, ale i nie powód, żeby pracować nad dyscypliną. Dźwigni jest dokładnie cztery i dają różny zysk przy różnej cenie.
| Dźwignia | Co się zmienia | O ile spada próg | Czym płacisz |
|---|---|---|---|
| Zwiększyć stosunek ryzyko/zysk | Dalej cel albo bliżej stop przy tym samym wejściu | z 1:1,5 do 1:2,5 — z 44,4 % do 31,4 % | Spada skuteczność: do celu dochodzi mniej transakcji |
| Obniżyć koszty | Inny typ rachunku, handel w godzinach wąskiego spreadu | z 22 % do 9 % kosztów — z 40,7 % do 36,3 % | Zwykle niczym, ale zysk jest niewielki |
| Odsunąć stopa | Koszty stają się mniejszą częścią ryzyka | z 8 pips do 40 pips — z 63,7 % do 35,2 % | Lot wychodzi mniejszy, choć kwota ryzyka się nie zmienia |
| Zaostrzyć warunki wejścia | Mniej transakcji, ale wyższy udział tych, które odrabiają | próg się nie zmienia, rośnie faktyczna skuteczność | Rzadsze sygnały: 6 transakcji w miesiącu zamiast 20 |
Praktyczna kolejność jest zwykle taka: najpierw trzecia dźwignia, potem pierwsza. Zbyt bliski stop to najczęstsza przyczyna ujemnego oczekiwania u początkujących i on też ciągnie za sobą wysoki udział kosztów. Odsunięcie stopa do logicznego poziomu i przeliczenie wolumenu warto spróbować przed jakimikolwiek poprawkami w zasadach wejścia.
stop 8 pips: 0,63 lota · stop 40 pips: 0,13 lota — ryzyko w pieniądzach jest takie samo, udział kosztów spada pięciokrotnie
Częste pytania
Jakiej skuteczności potrzebuje trader?
Pytanie postawione jest źle: sama w sobie skuteczność nic nie znaczy. Znaczenie ma para «skuteczność i stosunek ryzyko/zysk». System z 35 % zyskownych i stosunkiem 1:3 jest bardziej zyskowny niż system z 60 % i stosunkiem 1:0,8.
Czym są koszty w procentach ryzyka?
Suma spreadu, prowizji i swapu podzielona przez wielkość ryzyka w pieniądzach. Przykład: ryzyko 50 $, koszty 5 $ — to 10 %. Im bliżej stoi stop, tym wyższy ten udział przy tych samych kosztach.
Moja skuteczność jest powyżej progu, ale rachunek nie rośnie. Dlaczego?
Trzy częste przyczyny: próbka mniejsza niż trzydzieści transakcji i wynik jest przypadkowy; faktyczny stosunek ryzyko/zysk jest niższy od planowego; część transakcji zawierana jest poza zasadami i nie trafia do statystyki. Sprawdza się to podziałem transakcji w dzienniku.
Czytaj dalej
